O Novo Ciclo de Taxas de Juro e o Impacto no Investimento Imobiliário em 2025 (Parte 1 de 2)
Não tem tempo para ler? Agora pode ouvir.
Após um ciclo de subidas acentuadas entre 2022 e 2023, o Banco Central Europeu (BCE) iniciou um processo de redução gradual das taxas diretoras ao longo de 2024 e 2025, acumulando cortes de 200 pontos base até junho de 2025, segundo a Reuters. Desde então, a autoridade monetária tem optado por manter os juros estáveis, adotando uma postura de prudência face à desaceleração da inflação e à necessidade de consolidar o ajustamento da economia europeia. Em meados de outubro de 2025, a taxa da facilidade permanente de depósito situava-se em 2,00%, sinalizando uma inversão sustentada do ciclo restritivo e criando condições para a normalização do custo de capital na Zona Euro.
Em Portugal, a tendência segue o mesmo rumo, com a inflação a abrandar de forma consistente. De acordo com o Instituto Nacional de Estatística (INE), a taxa homóloga do Índice de Preços no Consumidor (IPC) fixou-se em 2,4% em setembro de 2025, enquanto o Harmonised Index of Consumer Prices (HICP) atingiu 1,9% no mesmo período. Este contexto contribui para aliviar a pressão sobre os rendimentos das famílias e sobre as yields exigidas pelos investidores, favorecendo um “aterrar suave” do custo de financiamento — um fator com impactos diretos tanto no mercado residencial como no investimento imobiliário corporativo.
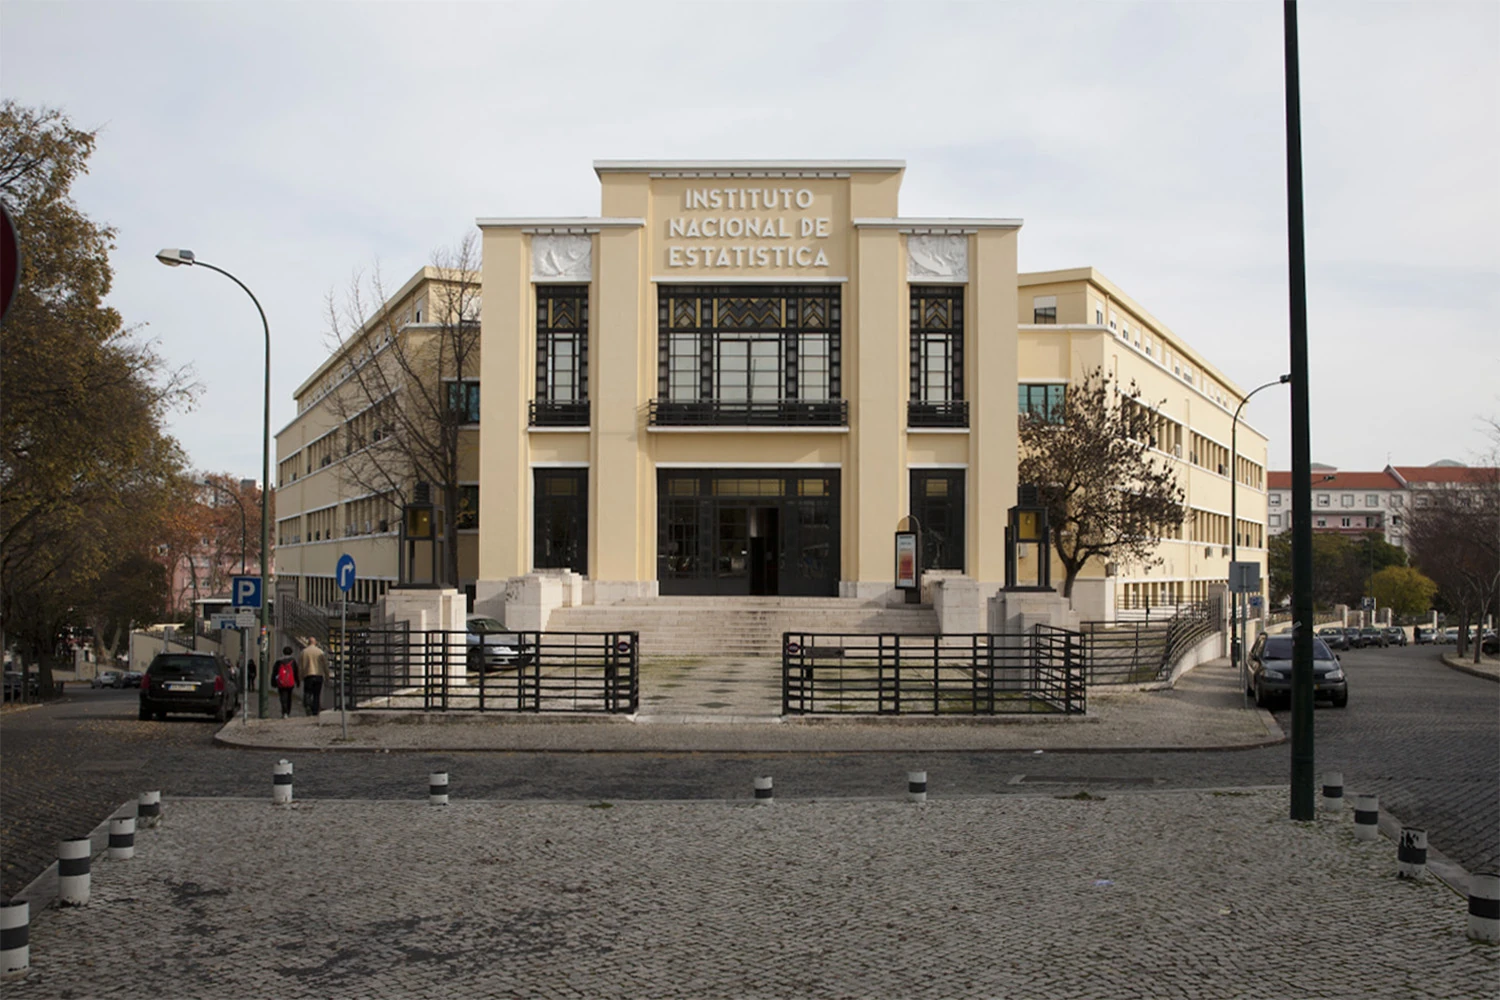
Foto por Manuelvbotelho, CC BY-SA 3.0, Hiperligação
Onde Estamos no Ciclo Monetário
O Banco Central Europeu concretizou, entre 2024 e meados de 2025, um ciclo de redução das taxas diretoras que totalizou 200 pontos base, marcando o fim da fase mais restritiva da política monetária. Desde então, a instituição tem mantido uma postura de cautela, com vários membros do Conselho a defenderem a manutenção dos níveis atuais, salvo em caso de novos choques inflacionistas ou de deterioração económica significativa.
De acordo com a Reuters e o próprio BCE, a ata da reunião de setembro de 2025 confirmou que o consenso de mercado não antecipava novos cortes relevantes durante o restante do ano, sinalizando a intenção de estabilizar a trajetória monetária e avaliar o impacto total das reduções já implementadas. Em paralelo, o banco central procedeu a ajustes no seu enquadramento operacional, nomeadamente na gestão dos spreads entre as operações principais de refinanciamento (MRO) e a facilidade permanente de depósito (DFR), reforçando a eficácia da transmissão da política monetária ao sistema financeiro.
Para os investidores imobiliários, este cenário representa um nível de taxa “piso” inferior ao de 2023, mas ainda acima dos níveis historicamente baixos observados entre 2015 e 2021. Consequentemente, as decisões de precificação dependem cada vez mais dos fundamentais microeconómicos — localização, qualidade do produto e risco de execução — e menos do impacto direto do "choque de juros".
Foto por Tech Daily na Unsplash
Custo de Financiamento: Sinais de Alívio
Os novos créditos à habitação em Portugal têm vindo a refletir a descida gradual do custo base ao longo de 2025. Dados do Banco de Portugal mostram pequenas reduções nas taxas médias aplicadas aos novos empréstimos, acompanhadas por uma melhoria dos spreads atribuídos a clientes de risco intermédio. Em simultâneo, a procura por crédito tem vindo a aumentar no segundo semestre do ano, sinalizando uma recuperação da confiança das famílias e investidores.
A Bank Lending Survey de julho já apontava para um reforço da procura, tendência que se confirmou nos meses seguintes: em agosto, a taxa média dos novos contratos situava-se em torno dos 2,86%, refletindo a progressiva normalização do mercado e o impacto da política monetária acomodatícia.
Nos dados agregados do BCE, a taxa média na área do euro para novos empréstimos à habitação com taxa variável ou fixação inicial até um ano manteve-se em torno dos 3,6% durante o verão de 2025, com algum alívio nas maturidades curtas. Em Portugal, a indexação à Euribor permanece o principal determinante da prestação mensal e uma referência crítica para investidores e famílias.
Foto por Christian Lue na Unsplash
Mercado Residencial: Primeiros Sinais de Reequilíbrio
Apesar da travagem macroeconómica de 2023, os preços da habitação em Portugal voltaram a acelerar em 2025. Segundo o INE, o Índice de Preços da Habitação (HPI) aumentou 17,2% em termos homólogos no segundo trimestre, após 16,3% no primeiro trimestre. No arrendamento, observam-se sinais de desaceleração, embora a pressão continue elevada nas áreas metropolitanas.
Paralelamente, começam a notar-se deslocações de procura para áreas periféricas com boas ligações de transporte, fenómeno que reforça o peso da mobilidade na reorganização dos mercados residenciais, segundo dados do Idealista.
Com a inflação a convergir para valores próximos da meta europeia e a taxa de depósito do BCE estabilizada nos 2,0%, o investimento imobiliário entra numa fase em que a seletividade e a análise técnica ganham relevância adicional. No entanto, para compreender plenamente as implicações para 2026 — incluindo o comportamento das yields, os riscos regulatórios e os cenários macro — é fundamental analisar os fatores operacionais e estratégicos que moldarão a próxima etapa do mercado. É precisamente esse o foco do próximo artigo.
Dia 3 de dezembro leia a segunda e a última parte do nosso artigo. Pode ler aqui.