O Poder do Co-Investimento Imobiliário com um Parceiro Local
Não tem tempo para ler? Agora pode ouvir.
No investimento imobiliário, o capital é essencial, mas raramente é suficiente por si só. A capacidade de identificar bons ativos/oportunidades de negócio, ter a expertise de orientar exatamente para o público-alvo que melhor valoriza a especificidades do imóvel, compreender o contexto local, avaliar riscos urbanísticos, antecipar desafios de licenciamento, estruturar a operação e executar a transformação de forma disciplinada é, muitas vezes, aquilo que separa uma oportunidade interessante de um investimento verdadeiramente bem-sucedido.
É neste contexto que o co investidor eu detém uma larga experiência ganha relevância. Mais do que uma simples participação conjunta numa operação, o co-investimento imobiliário representa uma forma de alinhar interesses entre investidores, parceiros locais, proprietários e operadores experientes. Quando bem estruturado, permite distribuir risco, reforçar a capacidade de execução e aproximar o capital da realidade concreta do ativo e otimizar ao máximo todos os recursos disponíveis.
Ao contrário de uma relação tradicional em que um investidor apenas aloca capital e delega a execução a terceiros, o co-investimento pressupõe compromisso partilhado. As partes envolvidas não estão apenas ligadas por uma prestação de serviços, mas por uma exposição comum ao resultado da operação. Este alinhamento é particularmente importante no imobiliário, onde o valor raramente é criado de forma automática. O valor é construído através de decisões: o preço de entrada, o enquadramento urbanístico, o conceito do projeto de arquitetura, o posicionamento comercial, o controlo de custos, a calendarização e a estratégia de saída. Assim como o apoio de uma engenharia fiscal de excelência.
Para investidores estrangeiros, family offices e fundos que analisam Portugal como destino de investimento, o co-investimento pode representar uma alternativa equilibrada entre investir de forma independente e depender integralmente de estruturas externas. Portugal continua a oferecer oportunidades relevantes em mercados como Lisboa, Setúbal, Comporta e Algarve, mas exige uma leitura local muito precisa. A atratividade destes territórios não elimina a complexidade. Pelo contrário, em muitos casos, é precisamente essa complexidade que cria margem para valorização.
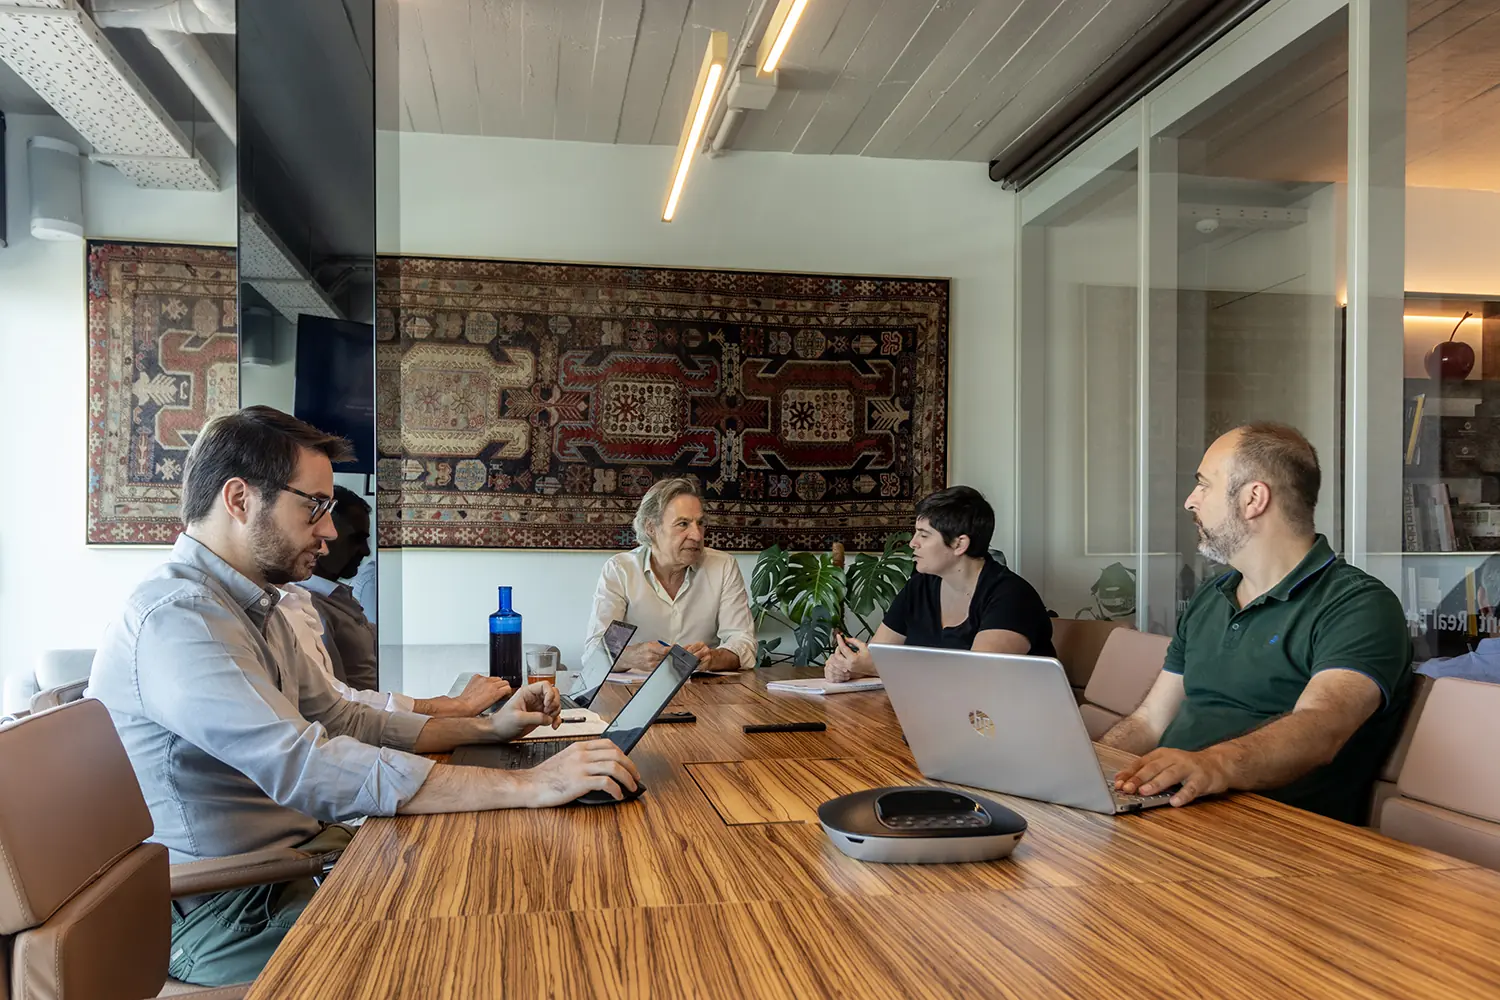
Equipa TOTE SER Capital reunida. Fotografia por TOTE SER Capital
Lisboa, por exemplo, combina liquidez, procura internacional, escassez de produto de qualidade e forte pressão urbanística. Setúbal apresenta uma dinâmica diferente, com potencial de valorização ligado à regeneração urbana, à proximidade a Lisboa, à frente ribeirinha, à Arrábida e à evolução da procura residencial e turística. Comporta, por sua vez, tem uma lógica mais seletiva, associada a baixa densidade, lifestyle, hospitalidade, natureza e produto premium, sendo que o mercado do mercado do Algarve é um misto de ambos. Cada mercado exige uma leitura própria. A mesma estratégia não serve para todos os ativos, nem todos os ativos servem para o mesmo tipo de capital.
Uma das principais vantagens do co-investimento é permitir que o investidor aceda a conhecimento local sem perder exposição direta à criação de valor. No mercado imobiliário, conhecer o território e as preferências dos utilizadores significa mais do que saber preços por metro quadrado. Significa compreender quem são os decisores, quais os constrangimentos urbanísticos, que tipo de produto tem procura real, quais os riscos de execução, que custos podem surgir durante a obra, que timings são realistas e que compradores ou operadores poderão existir no momento da saída.
Esta leitura é especialmente relevante em operações de reabilitação, desenvolvimento urbano, hospitality, residencial premium, living, logística ou ativos value-add. Nestes casos, o retorno não depende apenas da valorização passiva do mercado. Depende da capacidade de transformar e orientar para o público-alvo o ativo. Um edifício devoluto pode ser apenas um problema ou pode ser uma oportunidade. Um terreno com enquadramento indefinido pode representar risco excessivo ou potencial de valorização. Um ativo subaproveitado pode permanecer estagnado ou ser reposicionado para uma procura mais qualificada. A diferença está na análise, na estrutura e na execução.
O co-investimento também ajuda a disciplinar a tomada de decisão. Quando o parceiro local investe capital próprio ao lado do investidor, a análise tende a tornar-se mais rigorosa e o investimento com muito maior segurança. O foco deixa de estar apenas em concluir uma transação e passa a estar na máxima rentabilização global da operação. O preço de aquisição é avaliado em função do risco, do custo de transformação, do prazo de execução e da liquidez esperada na saída. Esta disciplina é essencial, sobretudo em mercados onde a narrativa de oportunidade pode, por vezes, ser mais forte do que os fundamentos reais.
Vista de Lisboa, Portugal. Foto de Louis Droege na Unsplash
Outro ponto central é a gestão. Um bom modelo de co-investimento, executado por parceiros com larga experiência, deve definir, desde o início, o papel de cada parte: quem decide, quem executa, quem financia, quem acompanha, quem aprova alterações relevantes e como é feita a saída. A ausência de clareza nesta fase pode comprometer bons resultados. O co-investimento não deve ser informal. Deve ser estruturado com critérios, responsabilidades, mecanismos de controlo e uma visão partilhada sobre o objetivo final e o veículo financeiro mais transparente, mais eficaz e melhor adaptado às características tanto do investimento como dos investidores.
Para proprietários com capital, o co-investimento pode também ser uma forma inteligente de desbloquear valor. Muitos ativos imobiliários têm potencial, mas precisam de estrutura, capital adicional, capacidade técnica ou reposicionamento estratégico. Em vez de vender prematuramente, o proprietário pode associar-se a parceiros com capacidade de desenvolver, financiar, licenciar ou transformar o ativo, mantendo exposição à valorização futura. Esta lógica pode ser particularmente interessante em edifícios urbanos, terrenos, ativos familiares ou patrimónios com subutilização económica.
É importante referir que o co-investimento não elimina o risco. Nenhuma estrutura o faz. O que permite é uma melhor distribuição e gestão desse risco. Os principais riscos continuam presentes: aquisição acima do valor ajustado, atrasos de licenciamento, derrapagens de obra, alterações de mercado, inflação de custos, dificuldades de financiamento ou menor liquidez na saída. A diferença está na forma como esses riscos são analisados antes da entrada e geridos durante o ciclo do investimento.
Por isso, o co-investimento imobiliário deve ser visto menos como uma fórmula financeira e mais como uma arquitetura de alinhamento. Alinhamento entre capital e conhecimento local e experiência comprovada nos projetos desenvolvidos. Entre visão estratégica e execução técnica. Entre risco assumido e valor criado. Entre ambição e disciplina.
Num mercado como Portugal, onde a oportunidade existe, mas raramente é óbvia, esta abordagem tem se mostrado especialmente relevante. Investir bem exige mais do que identificar ativos. Exige interpretar contexto, estruturar decisões e acompanhar a execução até ao fim com experiência.
No imobiliário, o verdadeiro valor raramente está apenas no ativo. Está na forma como o ativo é lido, transformado e conduzido no mercado. O co-investimento, quando bem pensado, permite precisamente isso: colocar capital, experiência e responsabilidade na mesma direção, assim como possibilitar a diversificação nos investimentos.